


有很多筆貸款正常嗎?4個方法降低還款管理難度
選擇文章分類 (目前:貸款須知文章)
多筆貸款怎麼管理?4個重點降低每月還款難度
名下同時有信貸、車貸、信用卡分期,甚至還有房貸,每個月除了要記住不同的繳款日,也得確認各筆貸款是否成功扣款。當貸款逐漸增加,難免會開始疑惑:「有很多筆貸款正常嗎?」、「貸款筆數太多會不會影響信用?」即使目前都能正常還款,分散的繳款日期與借款條件,仍可能增加管理難度及財務壓力。
其實,判斷貸款是否過多,不能只看名下有幾筆貸款,還要一起檢查負債總額、每月還款能力、繳款紀錄與負債變化。只要掌握各筆貸款條件,建立固定的還款管理制度,並在必要時評估貸款整合,就有機會讓財務安排更加清楚。以下透過4個重點,帶您了解多筆貸款該如何管理。
【目錄】點擊可直接跳轉到該段落
有很多筆貸款正常嗎?4個重點改善貸款管理難題
多筆貸款怎麼管理?4個方法降低每月還款管理難度
同時有多筆貸款不一定代表財務異常,也沒有一個適用所有人的「正常貸款筆數」。真正需要留意的是:每月月付金是否超出負擔能力、能否維持正常繳款、負債是否逐步下降,以及管理方式是否清楚。若月付金已經壓縮必要生活支出、經常發生扣款失敗,或需要透過新借款償還舊貸款,就應重新檢視目前的負債結構。
1.有3、4筆貸款正常嗎?先看3項財務指標
有3、4筆貸款算多嗎?從月付金、繳款紀錄與負債變化判斷
有3、4筆貸款是否正常,不能單純用筆數判斷。有人同時背負房貸、車貸與信貸,仍能維持穩定還款;也有人只有一、兩筆貸款,月付金卻已占去大部分收入。建議先檢查以下3項財務指標。
(1)每月貸款支出占收入多少?
先加總房貸、信貸、車貸、信用卡分期、循環利息及其他固定還款,再與每月穩定收入比較:
每月貸款支出占比=每月所有貸款與分期支出÷每月穩定收入×100%
這項比例沒有適用所有人的固定標準,還要考慮家庭人數、必要生活費與收入穩定度。若繳完貸款後,已難以負擔生活支出或保留緊急預備金,就代表目前的月付安排可能需要調整。
(2)各筆貸款是否都能正常還款?
即使貸款筆數較多,只要能掌握每個繳款日、扣款帳戶資金充足,並持續按期繳納,與經常遲繳或扣款失敗的情況仍有所不同。除了確認「繳不繳得出來」,也要觀察每月繳款後是否仍有生活餘裕,避免只靠壓縮必要支出維持還款。
(3)負債總額與貸款筆數是否持續增加?
貸款餘額隨著正常還款逐步下降,代表負債正在改善;若舊貸款尚未清償,又反覆新增信用卡分期、循環信用或小額借款,就可能形成借新還舊的情況。
| 評估方向 | 管理相對穩定 | 建議重新檢視 |
| 每月還款 | 繳款後仍能負擔必要支出,並保有生活餘裕 | 月付金已壓縮生活費或緊急預備金 |
| 繳款紀錄 | 各筆皆按期繳納,扣款帳戶資金充足 | 經常遲繳、補繳或發生扣款失敗 |
| 負債變化 | 貸款餘額逐步下降,未持續新增債務 | 舊債尚未下降,又反覆借款填補缺口 |
2.貸款筆數太多會有什麼影響?留意3個常見風險
貸款筆數太多的3個風險:漏繳、還款成本與申貸影響
目前還繳得出月付金,不代表多筆貸款完全沒有影響。當借款來源增加,常見風險包括:
- 繳款日期分散:不同貸款可能使用不同扣款帳戶與繳款日期,容易因餘額不足或忘記轉帳而產生逾期。
- 總成本不容易掌握:只記得每筆月付金,卻不清楚剩餘本金、利率與期數,可能低估實際還款負擔。
- 影響後續申貸評估:銀行除了查看繳款紀錄,也會評估現有負債、收入條件與還款能力。
聯徵中心說明,個人信用評分會參考繳款行為、負債程度、借款往來機構家數及近期信用申請等資料,但信用評分只是金融機構審核的參考之一,並非決定核貸結果的唯一依據。
因此,多筆貸款真正需要注意的,是還款管理是否逐漸失控,以及整體負擔是否超出目前能力。
3.多筆貸款怎麼管理?3個方法簡化每月繳款流程
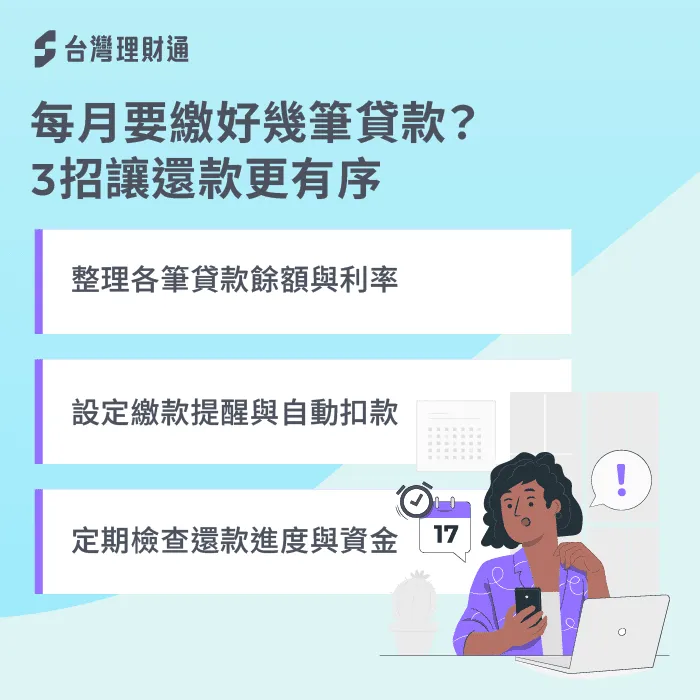
多筆貸款管理3步驟從整理資料、設定提醒到追蹤還款進度
若目前仍能穩定負擔各筆貸款,可以先透過以下方法降低管理債務難度,不一定要立即申請新的貸款方案。
- 建立完整貸款清單:集中記錄金融機構、貸款類型、剩餘本金、利率、月付金、繳款日及剩餘期數。
- 設定繳款提醒:利用手機行事曆、銀行通知與自動扣款,並在扣款日前確認帳戶餘額。
- 定期檢視貸款條件:確認高利率貸款、即將到期項目及提前清償限制,評估是否具有調整空間。
若有額外獎金或資金,可考慮部分清償本金或優先處理高利率債務,但應先確認相關費用,並保留必要的緊急預備金。如果做好管理後,每月仍經常資金不足,或月付金已影響必要生活支出,就應進一步檢視整體負債安排。
4.貸款太多筆需要整合嗎?3項條件評估是否適合
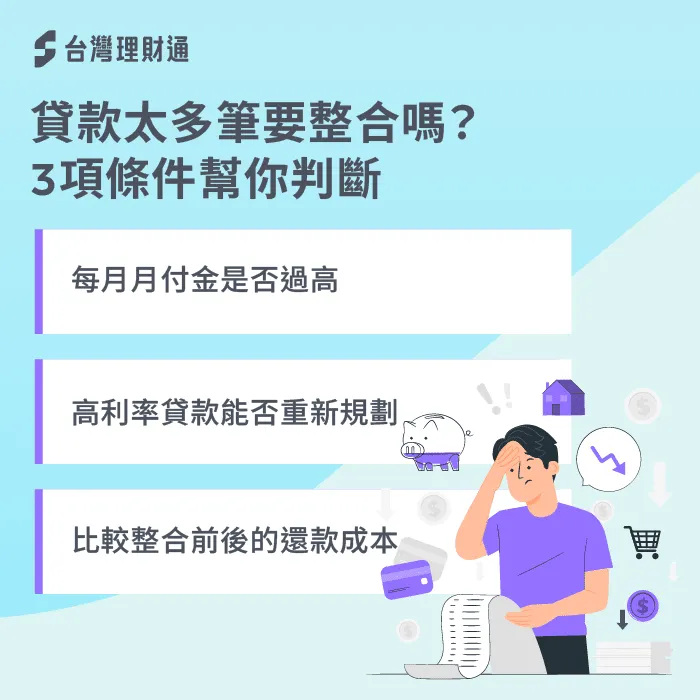
多筆貸款需要整合嗎?比較月付金、利率與總還款成本
貸款整合是透過新的貸款方案,清償或集中部分既有債務,重新安排利率、期數及月付金。整合不會讓債務直接消失,主要目的是調整負債結構與還款方式。符合以下情況時,可以進一步評估:
- 月付金負擔過重:多筆貸款合計後,已明顯壓縮生活費與緊急預備金。
- 部分貸款利率偏高:名下包含循環信用或高利率小額借款,希望重新比較整體成本。
- 貸款過於分散:需要管理多個扣款帳戶與日期,曾因管理疏漏發生遲繳。
| 評估項目 | 維持原有貸款 | 評估貸款整合 |
| 還款管理 | 維持各筆繳款日 | 可能減少管理筆數 |
| 每月月付金 | 依原合約繳納 | 依新利率及期數計算 |
| 相關費用 | 依原合約約定 | 確認開辦費與清償費用 |
| 總還款成本 | 依原合約剩餘成本 | 可能降低,也可能因展期增加 |
評估貸款整合時,不能只比較月付金或廣告利率,還要確認實際核准利率、總費用年百分率、還款期數、提前清償費用與總還款金額。整合後月付金降低,不代表總利息一定減少。若月付金下降主要來自延長年限,長期支付的利息反而可能增加,仍要衡量短期現金流與長期成本。
貸款整合推薦台灣理財通,協助重新安排每月還款節奏
多筆小額貸款需要整合嗎?3個情況建議立即整合
有很多筆貸款正常嗎?關鍵不在固定筆數,而在於是否能穩定還款、保留生活資金,並讓負債逐步下降。若目前難以判斷哪些貸款應優先處理,可諮詢台灣理財通,由專業貸款顧問協助盤點收入、信用與負債條件,評估適合的還款與整合方向。實際額度、利率、期數及核准結果,仍以金融機構審核為準。
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)




 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
感謝台北主管葉俊耀(KEVIN)在我欠銀行錢還有很多欠債的時候,找到了葉主管幫忙我,一直處理貸款的事情,而且還很有耐心的告訴我該怎麼做!很順利的花了幾天的時候告訴我已經好了,真的非常感謝,有困難找葉主管就行了
非常感謝台灣理財通台北主管葉俊耀kevin先生,積極的為我處理信貸相關事宜,也給了我最適合的方案,不僅讓我快速的通過審核拿到款項,還告訴我以後一定要謹慎理財,我一定銘記在心,真的很感謝葉先生的幫忙!
當我第一次,接到賴青輝專員的電話後,我覺得我的心就安了!他細心的詢問我資金用處,我告訴他是小孩學費及家用週轉,青輝專員回了一句令我非常感動的話,他說:「現在小孩唸大學確實非常貴(因私立大學),王小姐,您辛苦了!我一定會幫您的忙」揪甘心!從他開始接我的案,進度如何他一定給我消息,直到資金下來,一路上他從沒放鬆過,像這麼好的專員,真是公司有福,客戶有信心!賴青輝專員,再一次的感謝您!
初次委託代辦公司申請貸款,很幸運的碰到服務親切、態度積極的廖國棻顧問,在這申貸的過程當中,當我有任何問題或疑問時,她總是會即刻的給予回覆,及適時有條不紊的分析,即便在之後的等待審核中,我也能放心的靜待結果,最終也貸到自己想要的金額,而在申貸的這段期間裡,也謝謝國棻妳的協助喔!