


銀行為什麼不願意核貸?5種常見申貸條件解析
選擇文章分類 (目前:貸款須知文章)
銀行為什麼不願意核貸?5項申貸條件先檢查
明明有工作、固定收入,申請貸款卻沒有通過,銀行為什麼不願意核貸?銀行並非只看薪資或單一信用分數,而是綜合評估收入穩定度、信用紀錄、負債狀況、近期申貸情形與資料完整性,判斷申貸人未來是否能穩定還款。
每家銀行的授信政策與風險標準不同,即使收入相近,也可能得到不同結果。貸款未通過時,與其立即向多家銀行重複申請,不如先找出影響審核的條件,再進行改善。以下整理5項常見審核重點,幫助申貸人做好申請前準備。
【目錄】點擊可直接跳轉到該段落
銀行核貸會看哪些條件?5項審核重點與改善方向
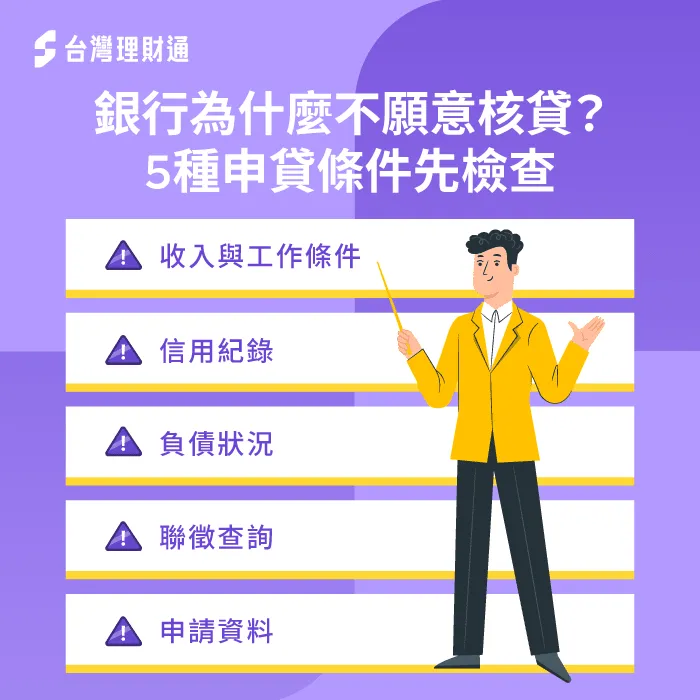
銀行未核貸,不一定只是信用問題,先檢查5項條件,確認退件原因
銀行不願意核貸,通常不是單一條件造成。依照金管會規定,金融機構應綜合考量聯徵資訊、穩定經濟來源與還款能力,聯徵紀錄並非核貸或婉拒的唯一依據。
| 申貸條件 | 銀行關注重點 | 改善方向 |
| 收入與工作 | 收入是否穩定且能持續 | 累積入帳紀錄並補充財力證明 |
| 信用紀錄 | 金融往來與繳款是否正常 | 查閱信用報告並維持準時繳款 |
| 負債程度 | 現有債務與月付金能否負擔 | 降低循環及小額債務 |
| 聯徵查詢 | 近期是否頻繁出現資金需求 | 先評估條件再選擇送件方向 |
| 資料與用途 | 金額、用途及還款來源是否一致 | 如實填寫並備妥證明文件 |
1.收入或工作狀況不穩定,銀行如何判斷還款能力?
有收入還不夠,銀行要確認還款能力能否持續
銀行不只看當月薪資,也會檢查工作年資、薪轉紀錄、所得資料與收入持續性。剛換工作、收入波動較大或沒有固定薪轉,不代表一定無法申貸,但銀行能直接確認的資訊較少,通常需要其他財力資料協助佐證。申貸前可先準備:
- 工作年資、勞保與在職資料。
- 薪轉、扣繳憑單或所得清單。
- 存款、投資或其他穩定收入證明。
延伸閱讀:薪轉戶貸款好過嗎?3個評估重點報你知
2.信用紀錄不足或出現異常,為什麼會影響貸款審核?
沒有遲繳就代表信用好?銀行還會看往來紀錄
信用紀錄不足與信用紀錄不佳並不相同。「信用小白」是缺少信用卡或貸款往來,銀行較難從過去紀錄判斷還款習慣;若曾有遲繳、循環利息、催收或呆帳,則可能提高銀行評估的風險。
聯徵中心的信用評分主要參考繳款行為、負債程度與近期資金需求,但收入、存款及資產並未直接納入評分,因此信用分數只是銀行的參考項目之一。
申貸人可先申請個人信用報告,確認是否有異常或尚未更新的資料,並從準時繳款、降低循環餘額及合理使用信用卡著手。信用條件的改善需要時間,通常不會在結清帳款後立即反映。
3.負債比例與月付金偏高,還有多少新增貸款空間?
負債未超過22倍就能貸?銀行還會看每月還款金額
銀行會加總申貸人現有的信用卡、信貸、車貸及其他貸款,確認新增貸款後是否仍有足夠還款空間。評估時應分清「DBR 22倍」與每月還款金額,兩者代表不同概念。
DBR=全體金融機構無擔保債務總餘額÷平均月收入
依照DBR 22倍相關規範,信用卡、現金卡與信用貸款等無擔保債務總餘額,原則上不宜超過平均月收入的22倍。不過,低於22倍不代表一定能核貸,銀行仍會考量每月還款金額、生活支出與內部授信標準。
若負債偏高,可優先降低信用卡循環、結清部分小額債務,並減少新增分期。若同時背負多筆貸款,也可評估貸款整合,但應一併比較利率、期數、費用與總還款金額。
4.短期聯徵查詢較多,重複送件會影響核貸嗎?
短期多次送件,銀行在意的是背後的資金需求
因新貸款申請而產生的聯徵查詢,可能反映近期有較頻繁的資金需求。若短時間內持續向多家銀行送件,銀行可能進一步確認申貸原因、負債變化與還款能力。
本人查詢信用報告不會影響信用評分。聯徵中心也會將最近一年內、每30天的新業務查詢視為同一筆信用需求,但這不代表可以任意重複送件,各銀行仍會依自己的授信政策審核。
申貸前應先確認所需額度、可負擔月付金與自身條件,再選擇申請方向。若曾被退件,也要先釐清原因;收入、負債或信用狀況沒有改變,單純等待一段時間不一定能改變結果。
5.申請金額、資金用途與資料不一致,銀行為什麼難以核准?
申貸資料不是填完就好,金額、用途與收入要對得上
銀行會確認申請額度、貸款用途、所得資料與還款來源是否能互相支持。若申請金額明顯高於收入條件,或工作、薪資與帳戶紀錄前後不一致,銀行可能要求補件、調整額度或婉拒申請。
申貸前應確認個人資料、工作年資、收入證明與現有負債是否完整,並如實說明資金用途。若收到補件通知,也應依實際情況提供證明,不要任意修改收入或用途。資料愈完整一致,銀行愈能有效評估,但最終結果仍以金融機構審核為準。
貸款整合推薦台灣理財通,4大領域專業貸款顧問規劃專屬申貸方案
我工作正常、收入也很穩定,為什麼銀行就是不借我?馬上看影片了解原因!
銀行為什麼不願意核貸?關鍵是先確認影響審核的是收入、信用、負債、聯徵,還是申請資料。找出原因後再改善,會比沒有規劃地反覆送件更有方向。若曾經退件,或不確定目前適合申請哪種貸款,建議諮詢全台網路口碑第1貸款顧問公司台灣理財通,由專業貸款顧問協助盤點收入、信用、負債與資金需求,評估合適的申請方向。
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)


 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
感謝台北主管葉俊耀(KEVIN)在我欠銀行錢還有很多欠債的時候,找到了葉主管幫忙我,一直處理貸款的事情,而且還很有耐心的告訴我該怎麼做!很順利的花了幾天的時候告訴我已經好了,真的非常感謝,有困難找葉主管就行了
非常感謝台灣理財通台北主管葉俊耀kevin先生,積極的為我處理信貸相關事宜,也給了我最適合的方案,不僅讓我快速的通過審核拿到款項,還告訴我以後一定要謹慎理財,我一定銘記在心,真的很感謝葉先生的幫忙!
當我第一次,接到賴青輝專員的電話後,我覺得我的心就安了!他細心的詢問我資金用處,我告訴他是小孩學費及家用週轉,青輝專員回了一句令我非常感動的話,他說:「現在小孩唸大學確實非常貴(因私立大學),王小姐,您辛苦了!我一定會幫您的忙」揪甘心!從他開始接我的案,進度如何他一定給我消息,直到資金下來,一路上他從沒放鬆過,像這麼好的專員,真是公司有福,客戶有信心!賴青輝專員,再一次的感謝您!
初次委託代辦公司申請貸款,很幸運的碰到服務親切、態度積極的廖國棻顧問,在這申貸的過程當中,當我有任何問題或疑問時,她總是會即刻的給予回覆,及適時有條不紊的分析,即便在之後的等待審核中,我也能放心的靜待結果,最終也貸到自己想要的金額,而在申貸的這段期間裡,也謝謝國棻妳的協助喔!