


房貸主力轉向40~50歲!晚買房時代貸款年限與資金規劃關鍵解析
40~50歲成房貸主力,貸款年限與資金規劃重點解析
近年房市出現一個明顯但容易被忽略的變化:購屋族群的年齡正在悄悄往後移動。過去多數人認為30多歲是買房的主力階段,但隨著房價上升、生活型態改變與資金累積時間拉長,越來越多人選擇在40歲之後才正式進場。這不僅反映出市場結構的轉變,也讓「買房」這件事,從人生必經階段,逐漸轉變為一項更需要審慎評估的財務決策。
目錄(點擊前往閱讀該段內容)
40歲買房變主流?房貸年限限制與資金壓力完整解析
40歲買房成主流趨勢,房貸年限限制與資金壓力完整解析
然而,當購屋時間延後,貸款條件與資金壓力也會隨之產生不同影響。特別是在40歲以上申請房貸時,貸款年限、每月還款負擔與整體財務配置,都會成為不可忽視的關鍵。與其單純關注「現在適不適合買房」,更重要的是理解自身財務條件,並在進場前做好完整的資金規劃,才能在面對長期房貸時,依然維持穩定且安心的生活節奏。
1.房貸年齡結構改變:40~50歲成為新購屋主力
房貸年齡結構轉變,40~50歲購屋占比創新高
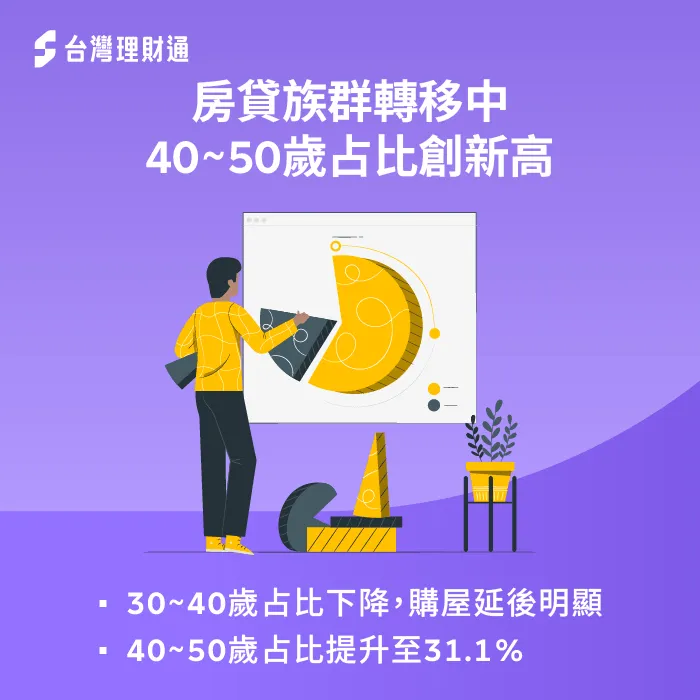
近年房市出現明顯變化,根據聯徵中心與房仲機構資料顯示,過去長期為購屋主力的30~40歲族群,占比已從2012年的37.3%下降至2025年的34.8%;反觀40~50歲族群,占比則從27.5%上升至31.1%,創下新高,顯示購屋年齡正逐步延後。
這樣的變化,反映的不只是年齡分布的移動,更是整體社會與經濟條件的轉變。一方面,高房價環境使多數人需要更長時間累積頭期款,延後進場時機;另一方面,晚婚、晚生的生活型態,也讓購屋需求不再集中於30歲階段。此外,不少原本觀望市場的族群,在長期房價未明顯修正的情況下,最終選擇在40歲後進場,進一步推升該年齡層的占比。
從貸款顧問的角度來看,這代表「購屋時機」已不再是固定的人生節點,而是逐漸對民眾而言,與其追求何時買房,更重要的是在進場前,是否已具備足夠穩定的財務基礎與資金規劃能力。
2.40歲後申請房貸要注意什麼?年限限制與還款壓力是關鍵
40歲後申請房貸注意,貸款年限影響月付負擔
相較於30歲族群,40歲以上申請房貸雖然在收入穩定度與信用條件上具備優勢,但在實務申貸時,最需要留意的反而是「貸款年限限制」。目前多數銀行普遍遵循的原則為:
貸款年限+借款人年齡 ≦ 75~80歲
這也意味著,隨著申貸年齡提高,可申請的貸款年限將相對縮短,像是40歲申貸,最長還款年限約在30~35年;45歲申貸,多落在25~30年。而貸款年限的縮短,將直接影響整體還款結構,帶來幾個變化:
- 每月還款金額提高:在貸款金額相同的情況下,年限越短,月付壓力越明顯。
- 資金配置壓力增加:需同時兼顧房貸、家庭支出與未來退休準備,財務彈性相對降低。
- 銀行審核標準更重視穩定性:包含負債比、現金流與長期還款能力,審核趨於保守。
因此,對於40歲以上的購屋族而言,在進場前建議優先評估可承受的還款金額是否足夠,也需確認是否保留足夠的緊急預備金與生活彈性,再者更需考量房貸支出是否會影響中長期的財務規劃(如退休金)。從實務角度來看,40歲購屋雖有整體房貸老齡化的風險,但並非不可行,但更需要建立在「可負擔、可持續」的財務基礎下,避免因年限壓縮而讓未來生活承受過高壓力。
3.貸款顧問的角色:不只買房,更是整體財務結構的調整
購屋前先穩定財務,債務整合與現金流規劃關鍵
在購屋年齡延後、房貸年限受限的情況下,許多申貸人面臨的已不只是「能不能貸」,而是「貸了之後,財務是否仍能長期穩定」。特別是40歲以上族群,往往同時承擔家庭支出、子女教育與未來退休規劃,若僅以房貸核准為目標,反而可能忽略整體財務平衡。
從貸款顧問的角度來看,更重要的是協助申貸人在購屋前,先梳理完整的財務結構,讓房貸成為可控的資金安排,而非壓力來源。透過專業評估與規劃,能讓每一步決策更貼近自身條件與未來需求。而貸款顧問可以提供以下的協助:
- 整體負債與現金流盤點:協助釐清目前的收入、固定支出與負債比例,評估房貸加入後是否仍維持健康的現金流。
- 債務整合與月付壓力調整:若原有信貸或卡債負擔較重,可透過整合降低利率與月付金,釋放資金空間因應房貸支出。
- 資金配置與安全緩衝規劃:協助預留緊急預備金與生活彈性,避免將所有資金投入房產而影響未來應變能力。
- 降低過度槓桿風險:透過客觀評估,避免因貸款年限縮短而提高月付壓力,導致長期財務失衡。
- 建立長期財務穩定策略:將購屋、貸款與未來支出(如退休)納入整體規劃,讓財務結構更具持續性。
台灣理財通長期專注於貸款整合與資金規劃服務,在面對房市與貸款條件持續變動的環境中,協助客戶以更理性且穩健的方式做出決策。當購屋不再只是單一選擇,而是牽動長期財務的重要決定時,有專業顧問從旁協助,往往能讓整體規劃更安心、更有方向。
貸款整合推薦台灣理財通,4大專業貸款顧問規劃專屬貸款方案,整頓財務
銀行整合貸款要注意什麼?一次看懂3大申貸重點
隨著購屋年齡逐漸延後,房貸已不再只是人生階段中的一項選擇,而是影響中長期財務穩定的重要決策。特別是在40歲後進場,貸款年限縮短、每月還款壓力提高,更需要提前做好資金配置與整體規劃。與其單純關注是否能順利申貸,不如從整體財務角度出發,確保每一步都在可承受的範圍內,讓購屋成為提升生活品質的選擇,而非未來壓力的來源。
台灣理財通長期專注於貸款整合與資金規劃服務,透過專業分析與陪伴式諮詢,協助客戶在不同人生階段,找到適合自己的資金安排方式。在房市與貸款條件持續變動的環境中,讓每一個財務決策都更安心、更穩健,正是邁向長期財務健康的重要關鍵。
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)


 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
非常感謝台灣理財通的顧問-孫景華小姐,從一開始聯絡,專員就非常有禮貌,不論是詢問還是辦理案件都非常樂意回復我的問題,這次審理的案件被多間婉拒本來不抱希望,但透過專員不只案件過件,連審核的金額也被提高許多。
真的感謝有這些專員協助才能讓生活壓力減輕不少,希望來這邊做詢問或者辦理案件的民眾,請禮貌友善的提出問題,理財通的專員也都是人,沒有誰欠誰也沒有人有義務給於幫助,最後再次感謝孫景華顧問,為甚麼要說這麼多次感謝,因為很重要所以要說三次。
最後的最後祝福貴公司和孫景華小姐以及台灣通的專員們永續發展、身體健康。
因為看到網路廣告而來諮詢,感謝謝佳翰專員在申請信貸過程中,態度溫和、親切有禮,也很有耐心的幫忙一起評估思考,想辦法解決我的需求。
對於需要線上抓下載資料的部分,也提供完整的圖示範例,按部就班地就能完成原本複雜繁複的步驟,真是節省了很多時間
我的服務員是王櫻珊,我特別推薦她,我的案件特別難過件,也找過很多銀行跟融資詢問過,都說沒辦法處理,如今已經完美解決了讓我困擾許久的問題,讓我不怕的渡過害怕的債務,現在解決了每個月的月付金,讓我清鬆了很多,真的太感謝您們了~
非常感謝佳琦的協助,讓有燃眉之急的我得以順利的通過審核拿到款項,佳琦回覆的速度也很快,也很有細心跟耐心的回答我的問題,讓原本惶惶不安的我頓時安心了許多,再次謝謝佳琦的協助