


四貸同堂風險引關注!金管會緊盯借貸槓桿
「四貸同堂」風險引關注!多筆貸款更要重新檢視財務
近期台股交易熱絡,民眾透過信用貸款、理財型房貸、股票質押等方式籌措資金的現象,也讓「四貸同堂」成為市場關注話題。當個人貸款持續增加,除了可能放大投資槓桿,也容易讓多筆月付金同時壓縮生活現金流,因此主管機關開始進一步關注銀行相關業務成長與風險控管。中央銀行資料顯示,2024年6月至2026年5月間,全體銀行個人理財週轉金貸款增加約1.74兆元,央行也提醒銀行留意民眾擴大借貸從事理財活動所帶來的信用擴張風險。
目錄(點擊前往閱讀該段內容)
「四貸同堂」風險引關注!借貸越多,更要重新檢視財務結構
「四貸同堂」風險引關注!多筆貸款更要重新檢視財務結構
「四貸同堂」並不是正式的金融商品或法規名稱,而是近期市場用來形容民眾同時背負多種貸款、甚至進一步運用借貸資金投資的現象。當房貸、信貸、車貸、股票質押或其他週轉金同時存在時,每個月固定還款金額已逐漸超過收入能穩定承受的範圍,這時申貸人該如何因應?因此近期金管會透過與銀行會談,希望能夠降低這樣的社會債務狀況所帶來的影響,馬上透過本篇消息內容了解更多。
1.金管會加強風控,個人理財週轉金成為監理關注重點
金管會緊盯個人理財週轉金,借貸風險控管再升級
近年個人理財週轉金成長速度加快,也逐漸受到主管機關關注。根據中央銀行2026年6月公布的資料,2024年6月至2026年5月間,全體銀行個人理財週轉金貸款增加約1.74兆元,相較之下,同期間不動產貸款增加約1.30兆元。央行更直接指出,伴隨台股交易熱絡,民眾擴大借貸從事理財活動,銀行應留意相關信用擴張及風險控管。
值得注意的是,所謂「個人理財週轉金」並不能直接等同於「借錢買股票」。實際資金用途可能包含股票、基金、債券或其他金融商品,也可能涉及不同類型的週轉需求。因此,這些數據真正反映的,是近年民眾使用借貸資金進行財務運用的規模正在擴大,而主管機關也開始提高對個人信用與槓桿風險的關注。
對申貸人來說,這也意味著銀行在面對信貸、理財型貸款或其他個人週轉需求時,未來可能更加重視申貸人的整體負債、資金用途與實際還款能力。當名下貸款筆數增加,單看「還能不能再借」已經不夠,更應該思考增加這筆貸款後,自己的財務是否仍有足夠緩衝空間。
延伸閱讀:信貸可以理財嗎?信貸理財3大優點一次看
2.「四貸同堂」真正影響在哪?多筆貸款可能一步步壓縮現金流
「四貸同堂」不只貸款多,更要留意現金流與還款壓力
許多人會誤以為,只要每一筆貸款都還繳得出來,就代表財務沒有問題。但多筆貸款真正需要擔心的地方,往往不是某一筆突然無法繳款,而是每一筆月付金逐漸累積後,生活可運用的資金越來越少。舉例來說,一個家庭可能原本只有房貸,之後因購車增加車貸,再因裝潢、生活週轉或投資需求申請信用貸款,甚至利用股票質押取得額外資金。單看每一筆貸款,月付金可能都在可以接受的範圍;但當所有負債加總之後,就可能開始出現以下狀況:
- 每月收入大部分都被固定還款支出占據。
- 遇到醫療、家庭或其他臨時支出時缺乏緊急備用資金。
- 必須再以信用卡分期或新的貸款填補現金流缺口。
- 收入稍微減少,就可能開始出現遲繳或無法正常還款。
- 未來再次向銀行申貸時,也可能因整體負債與還款能力受到更嚴格評估。
若多筆借貸資金又進一步投入股市,風險還會再增加。因為投資報酬會隨市場起伏,但貸款本金與利息並不會因為股市下跌而暫停。當投資虧損遇上固定月付金,就容易同時承受資產縮水與現金流壓力。
3.多筆貸款越繳越吃力?專業貸款顧問協助重新整理負債
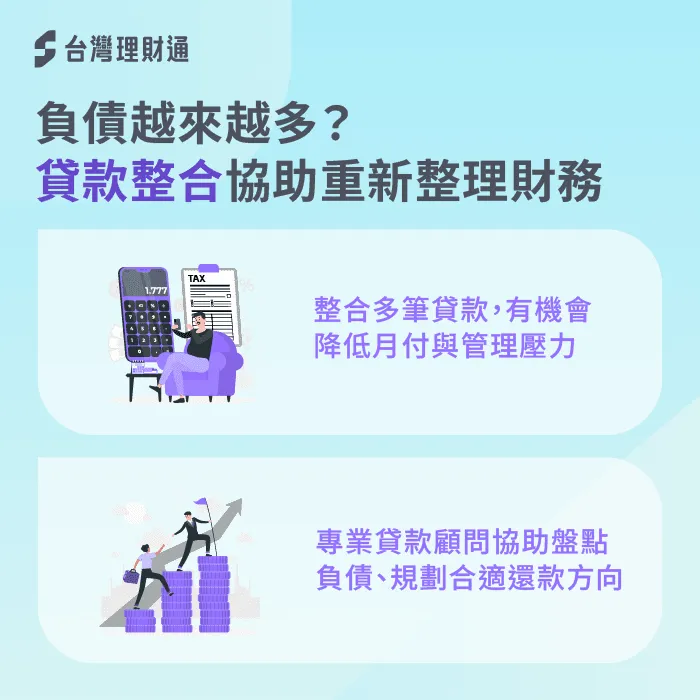
多筆負債壓力增加?貸款整合協助重新整理財務結構
當名下已經累積多筆貸款時,很多人的第一個念頭是:「還能不能再借一筆,把眼前的缺口補起來?」但如果真正問題是每月還款金額過高、利率差異太大或貸款筆數過多,單純增加新的負債,可能只是把問題往後延。
此時更重要的,是先把所有貸款攤開來檢視,包括目前剩餘本金、貸款利率、月付金、剩餘期數,以及每月收入能夠穩定負擔多少還款金額,再判斷是否有重新調整的空間。
如果財務條件適合,貸款整合就是可以評估的方向之一。透過重新規劃多筆負債,有機會將原本分散在不同銀行、不同利率與不同繳款日期的貸款集中管理,並爭取調整利率、還款期數或月付金,降低每個月現金流被過度壓縮的情況。不過,貸款整合並不是單純「把所有貸款合成一筆」就一定比較好,仍需要依照個人的信用條件、收入、負債比例與現有貸款狀況判斷。這也是專業貸款顧問可以提供協助的地方,例如:
- 盤點目前所有負債與每月還款狀況。
- 分析哪些貸款利率或月付壓力較高。
- 評估現階段是否適合進行貸款整合。
- 協助規劃更符合收入能力的還款方式。
- 避免因為急著降低眼前壓力,反而持續增加不必要的新負債。
貸款推薦全台網路口碑第1貸款顧問公司台灣理財通,助你恢復財務健康
台股「四貸同堂」是投資還是賭博?借錢買股票前先想清楚
台灣理財通秉持「愛與陪伴」的服務理念,由專業貸款顧問陪伴客戶重新檢視收入、負債與資金需求。面對「四貸同堂」所反映的信用擴張問題,最重要的是如何透過合理的貸款整合與財務規劃,讓每月還款重新回到可以穩定負擔的範圍。當你發現貸款筆數越來越多、月付金開始影響生活時,與其急著再增加下一筆借款,不妨先把現有負債整理清楚。借得更多不一定能解決問題,找到更適合的負債結構,才有機會真正改善現金流與長期財務狀況。若你也有不知道該如何梳理的債務,建議立即諮詢全台網路口碑第1貸款顧問公司-台灣理財通,讓專業貸款顧問為你縝密分析,找到合適的貸款整合方案,減輕財務壓力。
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)


 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
真的非常謝謝我的專員汪淯琪! 她真的幫我好多好多,因為是信用小白被銀行拒絕好幾次,但淯琪卻給我許多建議,並且積極幫助我所有,最後順利拿到所需的款項! 而且人也超好,超像朋友的! 未來如再遇到困難, 我第一首選一定是找淯琪!
我對自己的生活感到非常厭倦。 從來不會設想未來的日子會如何,職場上我努力且認真打拼,對於任何要求我總是盡力去做好。 但每到領了薪資後,總是非常揮霍,而總是覺得下個月再賺就好。 而最後總是自食惡果,漸漸地被欠債而拖垮。 謝謝台灣理財通公司(朱瑩綺專員)。在這段時間裡她總是耐心的協助我,也安撫我欠債不安的情緒。不只協助我跟銀行之間的過程,卻給我更多精神上正面的鼓勵與勸勉。讓我有機會面對自己的缺點,努力改善自己的無知與驕傲。 未來期許自己,不再過揮霍的日子,更期許自己有一日能成為幫助人的力量。 謝謝朱專員。
之前詢問多家,服務態度都不是很好,而且只是想諮詢、想多比較,別家專員就直接說方案然後資料傳給他們,連討論的機會都沒有,跟對方說只是想諮詢想聽看看能貸多少、利息、月付多少,結果就被對方說浪費彼此時間然後說會聯徵到同行⋯這個也太⋯
最後最後我還是找到台灣理財通,因為是正常管道、服務態度很好、很有耐心,我想推薦朱瑩綺小姐,她真的非常有耐心也很努力幫我爭取,而且她真的很認真聽我的訴求,雖然花了一小段時間才成功申貸,但也算快速了,真的非常謝謝她!後續還有問題或需求依然還會想找她!辛苦了
感恩黃佳琦顧問!身為單親媽媽的我,一個人扶養孩子,照顧一個老父親,還有一個植物人的母親,在這嚴峻疫情,因為薪資的問題,不符合紓困金的我,什麼紓困都沒有資格,有在兼職的我,受疫情影響,被停工,原本有多一份收入,可以減輕壓力,這時疫情衝擊,生活一切變調了!!壓力越來越大,連停止腳步喘息都沒有資格,背後龐大壓力,壓著自己,我的家人怎麼辦,但自從黃佳琦顧問有耐心傾聽客戶聲音,客戶的需求,生活一切開始有脫變⋯有了轉機⋯這段日子感謝黃佳琦顧問的協助,有妳的陪伴,一切變好,雨後天晴,看見希望彩虹!原本是顧問與顧客關係,但更像知己好友,謝謝黃佳琦顧問!