


房屋貸款可以貸幾年?10大要點評估房貸年限
選擇文章分類 (目前:房屋貸款文章)

向銀行申請房屋貸款可以貸幾年?許多人想晉升有殼族,又不想要大半人生都背著房貸,或著是擔心支付房貸壓力太大,會降低生活品質,到底該怎麼評估哪種房屋貸款年限才適合自己,或是自己的條件房貸可以貸幾年?現在就跟著【台灣理財通】一起來了解常見的房屋貸款年限以及如何判斷房貸可以貸幾年吧!
房屋貸款可以貸幾年?一次比較3種常見房貸年限
想知道房屋貸款可以貸幾年,第一步先來看看市面上常見的房屋貸款年限有哪些,透過20年、30年、40年3種房貸年限比較,申貸人便可以初步了解自己比較適合貸幾年!
一、20年期房貸,還款負擔重

20年期房屋貸款是最早期銀行推出的房貸方案,也是目前各家銀行常見的房屋貸款年限,因此在銀行競爭激烈的狀況下,許多銀行會推出前期較低利率的優惠方案,讓申貸人可以省下一些利息。不過20年房屋貸款年限較短加上優惠期限過後,房貸負擔就會變重,因此適合收入條件佳、或是已工作數十年的高年齡族群。
二、30年期房貸,生活品質好

房貸可以貸幾年?如果申貸人本身收入狀況穩定且已工作一段時間,但是希望可以減輕每月房貸支出,以維持生活品質,這時候30年房貸便是不錯的選擇。不過要注意30年房貸月付金雖然較20年房貸月付金低,但是計算下來總利息支出較高;另外,房屋貸款通常有年齡限制,因此30年房貸較適合30~45歲的中年齡申貸人。
三、40年期房貸,資金壓力小
40年房貸是針對較年輕的房屋首購族推出的房貸方案,由於貸款期限較長,申貸人可以用時間換取較低且利率起伏相對平穩的月付金。然而40年房貸的缺點是利息支出大,比前述2項要高出許多,以及市面上提供的方案少且條件嚴謹,不過平時有理財計畫的小資族,若擅長運用投資理財賺取比房貸利率高的收入,則40年房貸便是可以列入考慮的選擇。
20、30、40年房貸優缺點比較
| 20年房貸 | 30年房貸 | 40年房貸 | |
| 優點 | 利息支出最少 | 銀行方案多元 | 每月房貸負擔最小 |
| 缺點 | 每月房貸負擔重 | 還款期限長且利息負擔稍重 | 年齡條件限制多 |
| 寬限期 | 最長5年 | 最長5年 | 最長3年 |
| 適合對象 | 收入條件佳且工作年資長 | 收入穩定想兼顧生活品質 | 有理財規劃或首購族 |
| 適合年齡 | 中高年齡族群 | 中年族群 | 年輕小資族 |
20、30、40年房貸每月支出試算
| 20年房貸 | 30年房貸 | 40年房貸 | |
| 每月還款金額 | 50,588元 | 50,588元 | 50,588元 |
| 總繳利息 | 214萬元 | 331萬元 | 454萬元 |
| 期滿總繳金額 | 1,214萬元 | 1,331萬元 | 1,454萬元 |
註:以貸款1000萬元/一段式利率2%/本息攤還試算,實際金額以銀行方案為主。
從5項條件貸你評估房屋貸款可以貸幾年
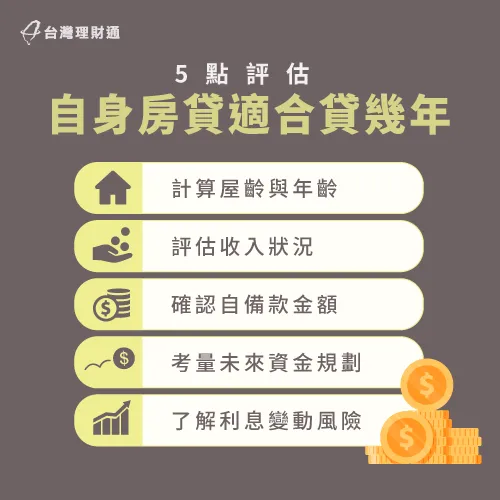
透過3種常見的房屋貸款年限比較,申貸人可以評估自己比較適合貸幾年,不過各家銀行仍會從申貸人的財力、收入、信用等狀況決定房貸可以貸幾年,因此建議申貸人在提出房貸申請前,可以先透過下列5項評估要點,幫助自己取得更理想的房貸方案。
1.從屋齡、年齡計算可貸年限
房屋貸款可以貸幾年?銀行基於風險考量,會針對申貸人年齡、房屋年齡與貸款期限設定條件規範,因此並非每種房貸期限都適合每位申貸人,申貸前務必先詢問清楚,以下也提供4項常見的房屋貸款年齡限制:
- 需為年滿18歲的完全行為能力者
- 超過65歲的申貸人需加強還款保證
- 申貸人年齡+貸款期限<75
- 房屋年齡+貸款期限<50
2.根據收入條件估算還款能力
房貸是一筆可觀的支出,因此申請前需謹慎考量是否有能力還款,一般會建議每月貸款支出小於薪資收入的3~4成,舉例來說,若夫妻每月薪水加總為10萬元,則兩人貸款支出最好在3~4萬元以下,才不會造成沉重的還款壓力,也可以保留利率變動的繳款額度變化。
3.確認自備款佔房屋價值幾成
一般在計算購屋預算時,會從自備款及可負擔房貸金額去評估,由於房貸最可貸7~8成,因此自備款最少需準備2~3成才足夠。但是想要爭取理想的房屋貸款年限,就建議提高自備款額度,降低房貸成數,讓銀行願意提供符合需求的房貸方案。
4.評估短期與長期資金規劃
房屋貸款年限動輒20、30年,在評估房貸可以貸幾年時,因為攸關每月房貸支出,因此需要考慮短期與長期的資金需求,例如,近期是否有買車預算、未來是否有生育計劃等,也要考慮目前收入除了負擔房貸,是否仍能維持儲蓄習慣,以利日後若發生暫時性失業、或緊急醫療支出,能有充裕資金渡過難關。完整的思考與評估,幫助自己創造更良好的現金流,也不必擔心成為屋奴。
5.未來財力足以承擔升息風險
評估房屋貸款可以貸幾年時,外部因素也建議納入考量。由於房貸屬於機動型利率,每月還款金額有波動,因此申貸人要確保收入能負擔升息風險,另外通貨膨脹也是無法完全預料的成本,現在的現金價值跟未來的必不會相同,建議申貸人可以透過各項機會成本的估算,或尋找專業房貸顧問協助分析,計算出最合適的房屋貸款年限喔!
房屋貸款年限不足,還款壓力大?2種方式幫助減壓
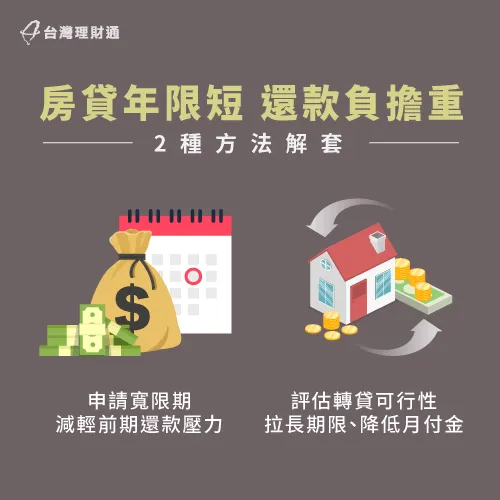
如果申貸人本身已有房貸在身,但是因為房屋貸款年限不足,導致每月還款負擔沉重,這時候可以運用2種方法減輕還款壓力,輕鬆背房貸!
申請房貸寬限期
房貸擁有最長5年寬限期,前期只需還息不還本,提供申貸人緩衝的機會準備足夠資金還款,適合前期需要資金裝潢房屋或預計未來有一筆資金收入的申貸人。
延伸閱讀:房貸寬限期是什麼?3大注意事項告訴你!
申請調降利率或房屋轉貸
支付房貸一段時間後,可以向原銀行提出降息需求,或透過房屋轉貸降低利率或延長還款期限,但務必確認是否有綁約期、以及各項轉貸支出,再評估房屋轉貸是否比較划算。
延伸閱讀:房屋轉貸是什麼?4大重點看懂房貸轉貸
評估房屋貸款年限交給【台灣理財通】,豐富貸款經驗協助規畫最佳房貸方案
了解房屋貸款年限的10項評估要點後,相信申貸人已經了解自己的房屋貸款可以貸幾年。由於房屋貸款年限較長,申貸人在買房前務必謹慎評估適合自己的房貸方案,才能讓後續還款更順利,資金運用更游刃有餘。建議大家可以請專業房貸顧問協助媒合市面上的銀行房貸方案,像【台灣理財通】配合銀行多家,熟悉每間銀行的房貸方案與申辦流程,能幫助申貸人用最短時間找尋最佳房貸方案,至今已服務超過100,000個家庭!現在馬上透過線上免費諮詢表單(點擊填寫),讓我們即時安排專屬您的1對1房貸顧問吧!
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)


 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
當我第一次,接到賴青輝專員的電話後,我覺得我的心就安了!他細心的詢問我資金用處,我告訴他是小孩學費及家用週轉,青輝專員回了一句令我非常感動的話,他說:「現在小孩唸大學確實非常貴(因私立大學),王小姐,您辛苦了!我一定會幫您的忙」揪甘心!從他開始接我的案,進度如何他一定給我消息,直到資金下來,一路上他從沒放鬆過,像這麼好的專員,真是公司有福,客戶有信心!賴青輝專員,再一次的感謝您!
感謝陳韋妘襄理在信貸業務上的專業協助,從申請說明、資料確認到後續流程追蹤皆細心負責,讓整體作業順利完成。過程中能耐心解答疑問,主動提醒注意事項,並即時協助處理相關問題,有效提升辦理效率與安心感。您的專業態度與貼心服務令人十分肯定,對此次信貸業務的完成貢獻良多,特此表達誠摯感謝。
超級無敵推薦:林芸。人很美、聲音真的好聽溫柔,因為她努力幫助我,讓我孝心改建老房子能夠完成!謝謝妳
感謝台灣理財通專員黃俊宏先生..這是第2次請他幫忙了,真的很有耐心!輔助我準備資料,一步一步教我,有問題也都細心的解釋分析,經過這段時間,也成功貸款了!真的可以省掉不少利息,壓力瞬間也減少很多!真的很謝謝黃俊宏專員….真的太感謝了