


房屋貸款先過戶再貸款可以嗎?5個房貸流程帶你看
選擇文章分類 (目前:房屋貸款文章)
房屋貸款可以先過戶再申請貸款嗎?往下閱讀文章為你詳細說明
房屋貸款可以先過戶再貸款嗎?這是許多民眾在買賣房屋、辦理房屋貸款時常見的疑問。對於買方來說,先過戶的好處是可以確保房屋所有權屬於自己,但在申請房屋貸款時還是會依據不同情況而影響過戶與貸款的申請流程,以下就讓台灣理財通透過4個情況,來為大家分析到底要先過戶再貸款,還是先貸款再過戶,同時帶大家了解5個房貸過戶流程!
目錄(點擊前往閱讀該段內容)
房屋一定要先過戶再貸款嗎?4個情況帶你了解
其實房屋不一定要先過戶才能申請貸款,而這部分主要與購買的房屋為新成屋、二手中古屋,還有買方要重新申貸還是直接承接賣方貸款有關,以下台灣理財通就針對這4個情況,一一來為大家分析:
1. 新成屋:確認房屋所有權,貸款後過戶
新成屋必須確認房屋買賣合約後,向銀行申貸才能過戶
銀行貸款時,需要確保申貸人擁有合法房屋所有權,如果申貸人無法證明合法擁有房屋所有權,銀行就可能因為考量到放貸風險而不予放款。此外,確認房屋所有權還可以確保新成屋是否已被抵押或出租,以及是否存在其他潛在風險。因此要提供證明文件,例如房屋買賣契約,才能順利申貸,並在申貸完成後辦理過戶。
2. 二手屋:先確認房貸核准,再辦理過戶與抵押權設定
二手中古屋必須確認房屋過戶完成,所有權歸屬於買方後,才能申請房屋貸款
如果是二手中古屋的話,銀行需要確保房屋的合法擁有權和貸款的抵押物價值,才會核貸。因為在房屋過戶之前,房屋所有權仍然是賣方,銀行無法確認新的申貸人是否擁有合法的房屋所有權;過戶後,才可以確保房屋的所有權已經轉移,確定房屋的價值和狀況,並將房屋作為抵押物後撥款給申貸人。
3. 買方新申貸:賣方先塗銷抵押權才能貸款、過戶
賣方需要將本來的房貸清償後,塗銷抵押權,買方才能重新申貸並過戶
當買方向銀行申請房屋貸款時,銀行會將房屋作為抵押物,如果賣方沒有還清抵押貸款,房屋就會有抵押權尚未解除的情形。因此,如果買方沒有要承接賣方原有的房貸的話,確認賣方原房貸清償方式,再辦理塗銷與新設定,這樣買方才可以向銀行申請貸款,並辦理過戶手續。
4. 買方承接貸款:先過戶再塗銷
若房貸轉移給買方,則不須先塗銷抵押權,即可先過戶
如果買方是承接賣方原有的房屋貸款,那麼銀行可以先行辦理房屋過戶手續,再依買方與銀行重新簽訂的授信契約(或重新辦理房貸契約),轉移抵押權設定。而這時銀行也會與雙方確認剩餘未繳的房貸,後續只要買方按時還款、清償房貸後,即可塗銷抵押權設定。

房貸核貸後就能安心過戶嗎?4個撥款前風險要確認
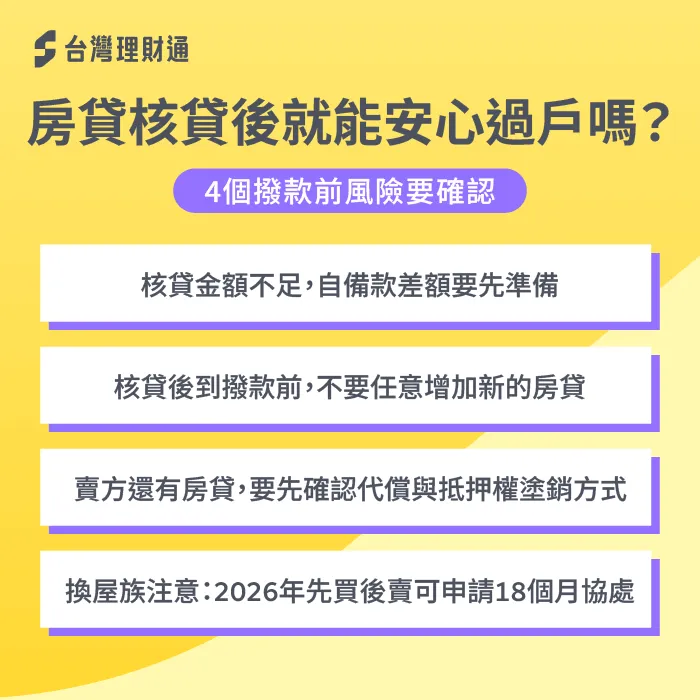
房貸核貸後還要注意什麼?過戶撥款前4大風險整理
不少人在收到銀行房貸核准通知後,就以為接下來只要等過戶、撥款即可,但其實「核貸」與「正式撥款」仍是不同階段。在真正完成撥款前,還可能受到核貸金額、名下房貸狀況、原屋貸款及換屋條件等因素影響。因此,準備辦理房屋過戶前,建議先掌握以下4個重點,避免到了最後階段才發現資金不足或流程卡關。
1.核貸金額不等於預估額度,自備款差額先算好
房貸核貸金額不如預期?自備款不足前先做好準備
買房前常會先用預估貸款成數計算自備款,但銀行實際核貸時,仍會依房屋條件、鑑價結果、申貸人的收入與信用狀況綜合審核,因此最終核貸金額可能與原先預期不同。即使部分貸款方案標示最高可貸8成,也不代表每位申貸人都能取得相同成數。
因此,簽約與過戶前除了準備原本預估的自備款之外,建議再預留一筆資金緩衝,並提前確認買賣契約中「貸款不足」的處理方式,避免核貸金額降低後,臨時面臨資金缺口。
2.房貸核准後別急著新增貸款,撥款前仍要留意信用條件
房貸核准後可以再貸款嗎?撥款前先避免新增負債
房貸通過銀行審核後,到實際撥款之間仍有一段時間,這段期間不建議任意新增其他房貸或進行可能大幅改變負債狀況的金融行為。
依中央銀行現行規範,金融機構在辦理相關購屋貸款時,須確認申貸人名下房屋與房貸戶數,以判斷是否適用不同的不動產信用管制條件。 因此,若核貸後又新增房屋或房貸,可能讓原本的貸款條件受到影響。建議在房貸正式撥款完成以前,先維持原本的財務與負債狀況,有其他資金需求也可先詢問銀行或專業貸款顧問再進行規劃。
3.賣方還有房貸,先確認代償、塗銷與新設定流程
買中古屋遇到賣方有房貸?代償與抵押權塗銷一次看
購買中古屋時,如果賣方原本的房貸尚未清償,房屋上通常仍設有銀行抵押權,因此在過戶與買方新房貸撥款前,就要先確認原貸款如何清償。
實務上除了賣方自行清償之外,也可能配合買方貸款銀行辦理代償,再進行原抵押權塗銷及買方新抵押權設定;現行成屋買賣契約範本中,也有授權貸款銀行代為清償及塗銷抵押權的相關約定。
因此,在正式過戶前,建議先確認賣方剩餘貸款金額、代償方式、抵押權塗銷時間及買方銀行撥款流程,讓房屋產權與資金交付都能順利銜接。
4.先買後賣也有解方,換屋族可留意18個月協處措施
2026換屋族先買後賣怎麼辦?18個月協處措施解析
對於名下已有房屋、但因自住需求準備換屋的族群來說,「舊屋還沒賣,新屋就要先撥款」往往是最容易遇到的資金問題之一。目前中央銀行針對符合「實質換屋自住需求」的先買後賣族群提供協處措施,符合條件並與承貸銀行完成切結後,可在新購屋貸款撥款後18個月內出售原有房屋、完成產權移轉並依規定處理原房貸;適用對象與貸款條件仍須由銀行依個案確認。
因此,換屋族若擔心舊屋尚未出售會影響新房貸,不一定只能急著降價賣屋,建議在申貸前先向銀行確認是否符合換屋協處條件,再安排買賣、過戶及資金時程,會更有彈性。房貸核准固然代表申貸已經跨過重要的一關,但真正完成過戶與撥款前,仍有不少細節需要確認。台灣理財通提醒,無論是核貸金額不足、原屋貸款未清償,或換屋族需要安排先買後賣,都建議提前釐清資金與貸款流程,才能降低臨時補資金或影響交易時程的風險,讓整體房貸規劃更加安心。
5個房貸過戶流程為你詳細說明
以上文章為大家解答了房屋貸款要先過戶再貸款還是先貸款再過戶、以及塗銷抵押權等相關的先後順序,除此之外在買賣房屋時,大家也要掌握完整的房貸過戶流程,下面台灣理財通就依據正常購買新成屋的情況,來為大家說明各流程的詳細內容以及該注意哪些事!
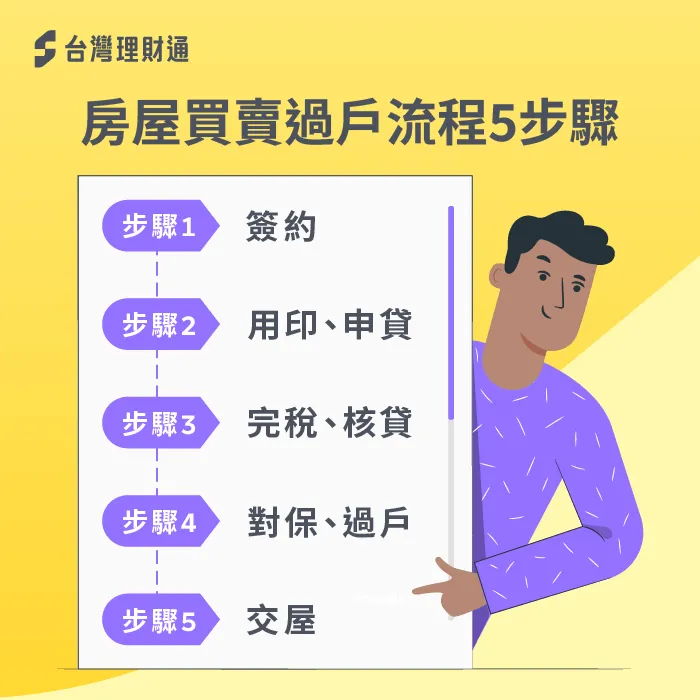
事先了解房屋貸款過戶流程,才會更清楚每個階段要注意哪些事情喔!
1. 簽訂買賣合約
購買房屋簽訂買賣契約時,通常會由地政士來協助核對買方與賣方身分,此時買方需要提供身分證明文件、印章、財力證明,同時交付簽約金;而賣方需要提供土地、房屋權狀給代書。這時需要留意合約中載明的交屋時間、契約解除條款、付款方式等等。
2. 辦理房屋貸款
在簽完買賣合約後,接著就要著手申請房屋貸款,因為必須確保房貸通過才能進行後續過戶程序,以避免過戶後房貸不通過的情形。在與銀行簽訂房屋貸款契約時,要特別注意房貸利率、還款年限、月付金等方案條件,並提早準備好以下文件:
- 身份證明文件:包括身份證、護照等。
- 收入證明文件:包括薪資單、工作證明、稅單等。
- 財務證明文件:包括銀行存款證明、投資證明、房產證明等。
- 房屋資料:包括房屋地址、土地證明、房屋登記證明等。
3. 確認核貸
買方在銀行核貸後,必須支付自備款,同時將抵押權交給代書,這時代書會通知買賣雙方繳納印花稅、契稅,印花稅通常為房屋總價的0.1%,契稅按核定契價6%課徵,由買受人負擔;不是以成交總價,而是以核定契價計算。買方與賣方同時繳稅後,到當地稅務機關申請完稅證明,才能辦理後續的房屋過戶、不動產權狀、保險等手續。
真實貸款見證:
新北市的T小姐是一名自營商,原本計畫購屋時已準備頭期款,但為了保留資金給公司週轉,她僅能提出約98萬元。然而銀行規定至少需自備2成,加上她近期因信用卡首期款遲繳,留下了信用瑕疵,導致房貸申請遭婉拒。眼看交屋在即,T小姐心急如焚,只能尋求台灣理財通協助。
在顧問專員的詳細規劃與團隊積極爭取下,最終成功核准686萬元房貸 與 196萬元信貸,不僅讓T小姐順利完成交屋,也同時保留資金作為公司運轉所需,實現了她的買房夢想。
4. 銀行對保、辦理過戶手續
為了確保貸款的安全性,銀行會要求買方將房屋作為抵押物。買方需要與銀行簽訂抵押合同,同時在不動產登記機關辦理抵押登記手續,通常設定抵押權金額會是房貸金額的1.2倍,以確保銀行對房屋的抵押權,與此同時也會要求買方須投保住宅火災及地震基本保險。
5. 交屋、 過戶完成
最後一步先去稅捐處繳交土地增值稅以及契稅,完成後即可前往地政事務所,填寫房屋過戶移轉登記書,並檢附房屋所有權狀、房屋契約書、增值稅與契稅繳納證明。過戶後買方便能與賣方進行交屋程序,確認屋況是否有問題,領取房屋權狀。
房屋貸款推薦【台灣理財通】專業房貸顧問房貸流程一手包辦
房貸屬於長期的貸款項目,申貸前除了貸款、過戶程序之外,這6個事項也要注意!
看完以上內容後,相信大家也更了解申請房貸過戶與否,主要是取決於購買的房屋以及貸款方式,提醒大家買房時過戶與貸款的程序最為重要,要仔細留意才不會導致房屋過戶了貸款卻沒下來的情況喔!【台灣理財通】具備4大貸款顧問以及專業房產估價師,可協助精準媒合多家銀行房屋貸款方案,所有房貸流程一手包辦,為申貸人提供全方位貸款服務。歡迎填寫免費線上諮詢表單(點擊填寫),讓貸款顧問為您服務。
陪伴,貸您渡過難關-台灣理財通
- 認識台灣理財通:品牌理念(點擊瀏覽)
- 24H免費服務專線: 0800-885-997(點擊撥打)
- LINE官方帳號諮詢: @imoney(點擊加好友)
- 台中總部:403台中市西區大隆路20號B棟13樓之1(點擊導航)
- 北部據點:220新北市板橋區文化路一段268號8樓之2(點擊導航)


 免費線上諮詢
 免費LINE諮詢
100%真實貸款評論分享
強力推薦:王櫻珊主管!! 辦事非常有效率,能滿足客戶所有需求, 服務也非常好!!真的是網路口碑第一名!!
因為我沒有勞保,所以貸款四處碰壁。還好我的專員黃俊宏先生幫忙我。讓我有資金可周轉使用,真的很謝謝他
因為疫情的關係,太太完全沒有收入,加上有信貸,融資之前的條件又不好,所以第二次找了賴青輝專員,謝謝再一次的服務
在我急需要一筆資金的時候,感謝台灣理財通的專員賴青輝,一步一步教我,雖然過程等了一段時間,但終究還是貸成功了,謝謝賴青輝專員